

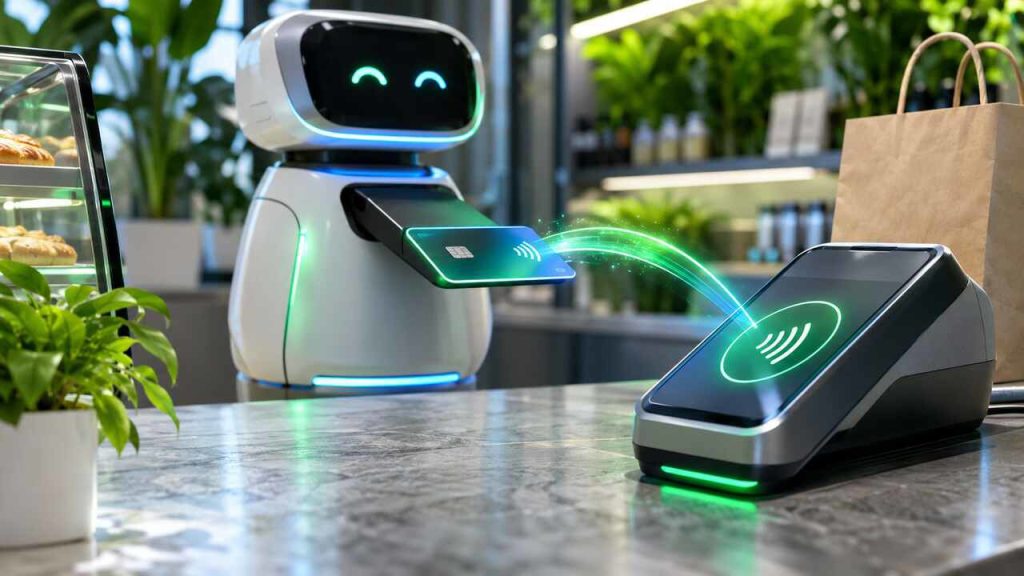

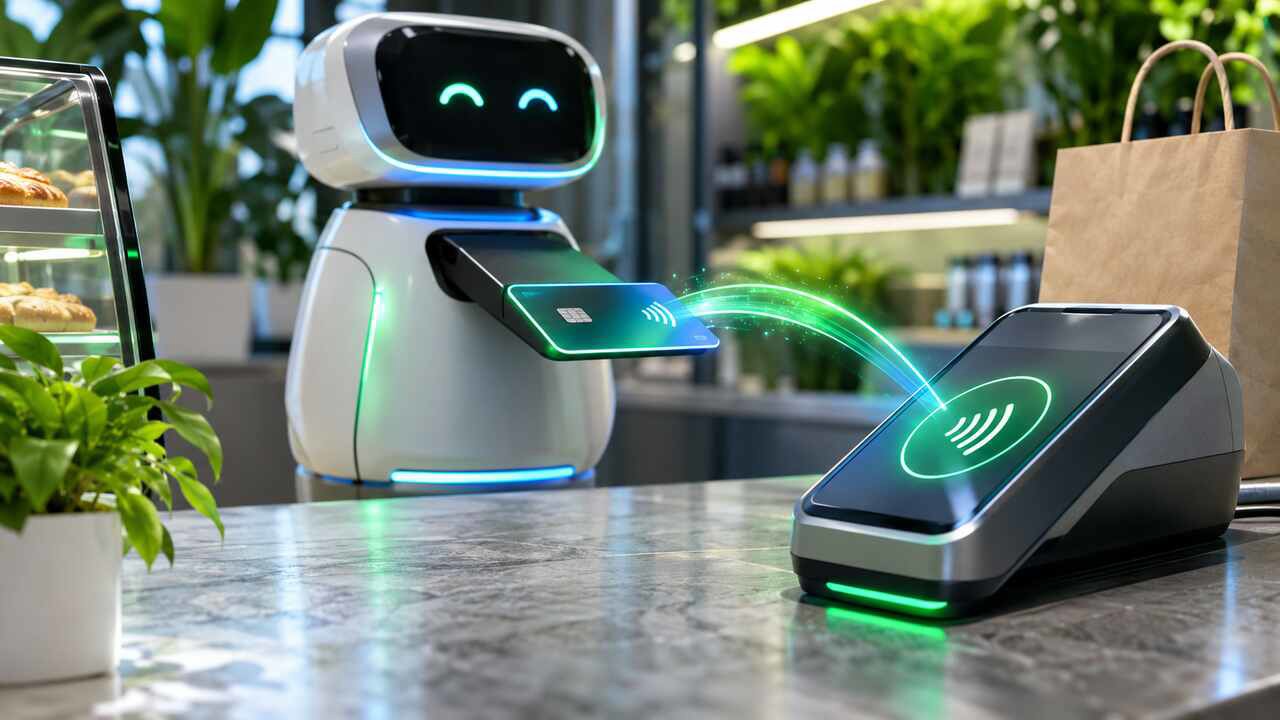
DI sukurta iliustracija.
DI agentai jau gali priimti kortelių mokėjimus: „Natural“ pristatė „Accept“

Finansinių technologijų bendrovė „Natural“ pristatė „Accept“ – sistemą, leidžiančią įmonėms ir jų DI agentams priimti mokėjimo korteles per nuorodą, įterptą atsiskaitymo langą ar, atlikus papildomą parengimą, balso skambutį. Lapkričio 19 d. paskelbtame produkto pristatyme teigiama, kad lėšos patenka į tą pačią „Natural“ piniginę, iš kurios agentas gali atlikti kitus leistinus mokėjimus.
REKLAMA
Daugelis agentinių mokėjimų projektų iki šiol koncentravosi į pirkimą: agentas suranda prekę ir vartotojui patvirtinus sumoka. „Accept“ sprendžia kitą pusę – kaip verslo agentas gali paimti užstatą, sąskaitos apmokėjimą ar užsakymo mokestį nenutraukdamas pokalbio ir neperduodamas kliento į visiškai kitą sistemą.
Kortelės numeris neturi patekti į agento kontekstą
Pagrindinis techninis principas – mokėjimo kortelės duomenys surenkami ir pakeičiami žetonu izoliuotoje „Natural“ aplinkoje. Jie neturėtų patekti į verslo programą, DI modelio kontekstą ar pokalbio istoriją. Taip mažinama PCI DSS atitikties apimtis, nors įmonė vis tiek turi įvertinti visą integraciją ir savo atsakomybę.
Paslauga palaiko mokėjimo nuorodas, įterptą atsiskaitymą, pinigų grąžinimus, ginčus ir sutikrinimą. Kūrėjams siūloma bandomoji aplinka, kurioje galima imituoti atsiskaitymą bei grąžinimą nejudinant tikrų pinigų. Balsu priimamas mokėjimas numatytas kaip papildomai įjungiamas scenarijus: skambutis perduodamas izoliuotai sistemai, klientas pasako duomenis, o po apmokėjimo grįžta į pokalbį.
Naujausi straipsniai
„Summus Capital“ ketvirčio pajamos pasiekė rekordą: augo 26 proc. iki 16,7 mln. eurų
„Samsung“ keičia puslaidininkių ir telefonų vadovus: HBM kūrėjas stos prie atminties verslo
„Alibaba“ DI debesijos pajamos šoktelėjo 53 proc.: išoriniai klientai augo dar sparčiau
Patogumas didina kontrolės kainą
Jei tas pats agentas gali priimti pinigus, grąžinti mokėjimą ir atsiskaityti su tiekėju, jo klaidos kaina išauga. Būtini aiškūs limitai, žmogaus patvirtinimas didesnėms sumoms, gavėjų sąrašai ir nekeičiami veiksmų žurnalai. Agentas neturėtų savarankiškai keisti savo teisių ar apeiti ginčų procesą.
„Natural“ yra finansinių technologijų bendrovė, o ne bankas; piniginės ir bankinės paslaugos teikiamos per partnerius. Tai svarbu klientui vertinant, kas saugo lėšas, kas sprendžia mokėjimo ginčą ir kokios apsaugos taikomos. Produkto pristatymas taip pat nėra nepriklausomas saugumo auditas, todėl įmonėms reikia pačioms atlikti rizikos bei atitikties vertinimą.
REKLAMA
Galimybė agentui priimti mokėjimą keičia jo vaidmenį: jis ne tik rekomenduoja, bet ir užbaigia finansinį veiksmą. Todėl būtina aiškiai nustatyti, kada klientas davė sutikimą, kokiai sumai ir kokiam gavėjui. Vien bendras leidimas „nupirk man bilietą“ neturėtų virsti neribota prieiga prie kortelės. Saugus sprendimas naudoja vienkartinius žetonus, sumos ribas ir papildomą patvirtinimą, kai keičiasi kaina ar sąlygos.
Prekybininkui „Accept“ gali sumažinti techninį darbą, nes agento pokalbis ir mokėjimo forma tampa vienu procesu. Vis dėlto išlieka grąžinimai, ginčai, sukčiavimo patikra ir pareiga paaiškinti, kas buvo nupirkta. Jei agentas neteisingai suprato užsakymą, klientui turi būti aišku, ar atsako pardavėjas, agento kūrėjas, ar mokėjimo paslaugos tiekėjas. Šios ribos svarbesnės už sklandžią demonstraciją.
Europos rinkoje papildomai veikia stipraus kliento autentifikavimo ir duomenų apsaugos reikalavimai. Lietuvos kūrėjai, norintys naudoti tokį mokėjimą, turės patikrinti ne tik API, bet ir teisinį vaidmenų pasidalijimą. Pradėti saugiausia nuo mažos vertės, aiškiai atšaukiamų operacijų ir išsamių žurnalų. Plačiai naudojamas sprendimas taps tik tada, kai vartotojas galės lengvai suprasti bei kontroliuoti kiekvieną agento atliktą mokėjimą.
REKLAMA
Kortelių mokėjimai suteikia DI agentui galimybę užbaigti visą pirkimo veiksmą, tačiau kartu smarkiai padidina klaidos kainą. Agentas gali neteisingai suprasti kainą, pristatymo sąlygą ar vartotojo ribą, todėl mokėjimo procesui reikia aiškių apsaugų. Praktiškas modelis būtų iš anksto nustatyta suma, leidžiamų pardavėjų sąrašas ir privalomas žmogaus patvirtinimas prieš galutinį nurašymą. Taip pat būtini kvitai, grąžinimo tvarka ir išsamus veiksmų žurnalas, kad būtų galima nustatyti, kodėl pirkimas atliktas. Prekybininkams teks atskirti teisėtą agentą nuo automatizuoto sukčiavimo. Todėl pirmieji realūs naudojimo atvejai greičiausiai bus pasikartojantys, mažos rizikos pirkimai, o ne visiškai savarankiškas apsipirkimas be žmogaus kontrolės.
Reguliavimo požiūriu dar teks aiškiai nustatyti, kas atsako už agento klaidą: vartotojas, programos kūrėjas, platforma ar mokėjimo paslaugos teikėjas.
Lietuvos verslui panašus modelis galėtų būti aktualus registracijoms, nuomai, klinikų sąskaitoms ar užsakymams telefonu, tačiau vietinėje rinkoje reikėtų suderinamumo su ES mokėjimų reguliavimu ir stipriu kliento autentifikavimu. Plačiau apie tai, kodėl agentams negalima suteikti neribotų teisių, rašėme DI agentų saugumo analizėje, o „GPT-Live 1.1“ balso modelio apžvalga parodo, kodėl tikslus skaičių supratimas tampa svarbus. Technologija žada sklandesnį atsiskaitymą, bet jos kokybę nulems saugūs stabdžiai, ne vien trumpesnė kliento kelionė.
Kaip vertinate šį straipsnį?
NAUJIENOS IŠ INTERNETO
Prenumeruokite mūsų „YouTube“ kanalą ir mėgaukitės įdomiais vaizdo reportažais apie mokslą ir technologijas.






Trumpai, aiškiai ir be triukšmo – gaukite svarbiausias technologijų ir mokslo naujienas pirmieji.
1 700+ narių jau seka mūsų puslapį, laukiame tavęs!
DIENOS SKAITOMIAUSI
1
Ukrainai – du nauji raketiniai kateriai: britai ir norvegai skiria daugiau kaip 100 mln. svarų
2„Gemini“ pradeda valdyti „Mac“: DI pats spaudys mygtukus ir pildys formas
3Droną stabdyti be šūvio: Vokietija ir Nyderlandai užsakė „Knifefish“ sistemas
4Kiek šį savaitgalį kainuos benzinas?
5„Smart-ID“ prašo PIN, nors niekur nesijungiate: ką daryti ir ko netvirtinti
NAUJAUSI
10
Taip pat skaitykite
Atrinkome panašius straipsnius, kurie gali jums patikti.
Kibernetinis Saugumas
„Microsoft“ perspėja: DI agentus įmonėse reikia laikyti vidine saugumo rizika
TechNaujienos.lt | 2026-11-21
Verslas Ir Technologijos
Finansinių technologijų platforma BILL parduodama už 6 mlrd. dolerių – bendrovė traukiasi iš biržos
TechNaujienos.lt | 2026-11-20
Dirbtinis Intelektas
Kodėl stringa „ChatGPT“? „OpenAI“ klaidų priežasčių ieškoti pavedė pačiam DI
TechNaujienos.lt | 2026-11-20
Dirbtinis Intelektas
„Gemini“ pradeda valdyti „Mac“: DI pats spaudys mygtukus ir pildys formas
TechNaujienos.lt | 2026-11-20
Dirbtinis Intelektas
DI agentui – atskira darbo aplinka: „Eclipse Enclave“ ribos prieigą prie failų ir tinklo
TechNaujienos.lt | 2026-11-19
Dirbtinis Intelektas
„Gemini“ nemokamai imsis pirkinių ir kitų užduočių: Lietuva į pirmąjį etapą nepateko
TechNaujienos.lt | 2026-11-18
Technologijų Gidai
Kaip patikrinti ir atšaukti programėlių prieigą prie „Google“ bei „Apple“ paskyrų?
TechNaujienos.lt | 2026-10-31
Verslas Ir Technologijos
DI agentai jau perima įmonių pirkimus: naujas startuolis pritraukė 56 mln. dolerių – kas laukia darbuotojų?
TechNaujienos.lt | 2026-10-29
Verslas Ir Technologijos
Po didžiulio sutrikimo – „Revolut“ kreipimasis į klientus: įspėja apie vėluojančius mokėjimus ir pinigų grąžinimus
Rokas | 2026-10-22
Dirbtinis Intelektas
„Microsoft“ įspėja apie grėsmę įmonių viduje: DI agentams siūlo nuolatinę veiksmų kontrolę
Rokas | 2026-10-20